


Hướng dẫn 5 bước hạch toán quà tặng khách hàng tránh sai sót khi quyết toán
Quà tặng khách hàng là công cụ quảng bá thương hiệu quen thuộc, nhưng nhiều kế toán vẫn bỏ sót một nghĩa vụ quan trọng khi xử lý: xuất hóa đơn đầu ra cho hàng biếu tặng. Đây chính là lỗi phổ biến nhất dẫn đến bị truy thu thuế khi cơ quan thuế kiểm tra. Bài viết này hướng dẫn hạch toán quà tặng khách hàng theo đúng 5 bước, từ chuẩn bị chứng từ đầu vào đến nghĩa vụ xuất hóa đơn đầu ra thường bị bỏ quên.
Bước 1: Lập phiếu mua hàng, nhận hóa đơn đầu vào đầy đủ
Để hạch toán chi phí quà tặng khách hàng hợp lệ, doanh nghiệp cần chuẩn bị đầy đủ chứng từ liên quan ngay từ khâu mua hàng. Phiếu mua hàng là chứng từ xác nhận việc doanh nghiệp đã mua quà tặng, còn hóa đơn GTGT đầu vào cần đảm bảo các thông tin sau:
-
Tên, mã số thuế của bên bán
-
Ngày, số hóa đơn
-
Giá trị hàng hóa, dịch vụ
-
Thuế suất và số tiền thuế GTGT tương ứng
-
Chữ ký số hợp lệ (với hóa đơn điện tử)
Ngoài hóa đơn, nên lưu thêm hợp đồng mua bán (nếu có), phiếu nhập kho, phiếu chi hoặc chứng từ thanh toán để đảm bảo tính minh bạch khi hạch toán.
Lưu ý: Kiểm tra kỹ hóa đơn trước khi nhận để tránh sai sót về thông tin như thiếu tên công ty, mã số thuế, ngày tháng. Hóa đơn không hợp lệ sẽ làm mất giá trị chi phí hợp lệ khi quyết toán thuế.
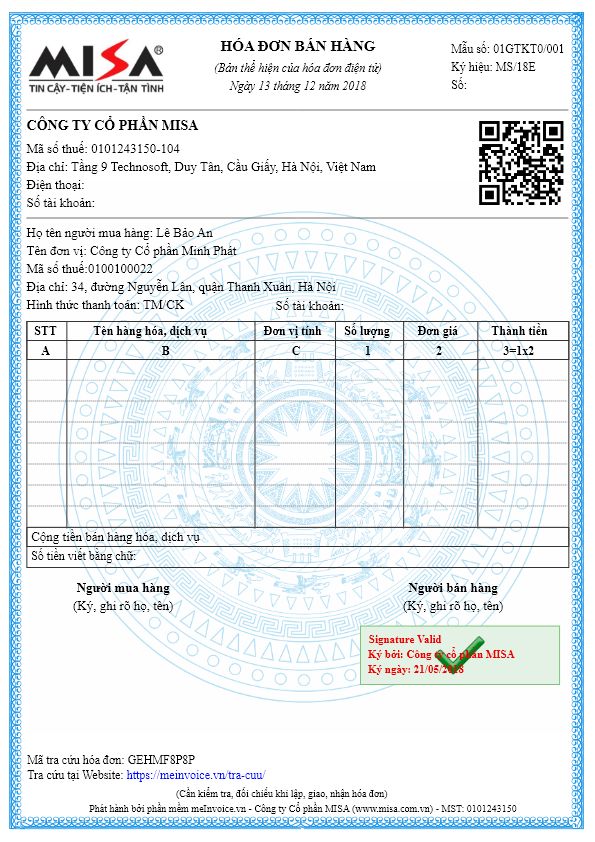
Mẫu hóa đơn mua hàng
Bước 2: Ghi nhận chi phí mua quà tặng vào TK 641 hoặc TK 642
Khi mua quà tặng về, doanh nghiệp ghi nhận theo hóa đơn đầu vào như sau:
-
Nợ TK 641/642: Giá trị quà tặng chưa thuế GTGT
-
Nợ TK 133: Thuế GTGT đầu vào được khấu trừ (nếu có và đủ điều kiện khấu trừ)
-
Có TK 111/112/331: Tổng số tiền thanh toán cho người bán
Ví dụ, mua bộ quà tặng trị giá 10.000.000 đồng (chưa thuế), thuế GTGT 10% là 1.000.000 đồng:
-
Nợ TK 641: 10.000.000 đồng
-
Nợ TK 133: 1.000.000 đồng
-
Có TK 111/112: 11.000.000 đồng
Doanh nghiệp cần phân biệt rõ chi phí quà tặng khách hàng với chi phí quà tặng nội bộ vì cách hạch toán có điểm khác nhau, đặc biệt liên quan đến nghĩa vụ thuế thu nhập cá nhân khi tặng cho cá nhân là nhân viên.
Bước 3: Xuất hóa đơn đầu ra khi tặng quà cho khách hàng - bước dễ bị bỏ sót nhất
Đây là điểm quan trọng nhất mà nhiều doanh nghiệp thường bỏ qua: theo quy định về hóa đơn, chứng từ hiện hành, hàng hóa dùng để cho, biếu, tặng vẫn được xem như một giao dịch chuyển giao quyền sở hữu và bắt buộc phải lập hóa đơn tại thời điểm giao quà cho khách hàng, dù không thu tiền.
Khi xuất hóa đơn tặng quà, cần lưu ý:
-
Ghi rõ trên hóa đơn dòng hàng hóa kèm chú thích "hàng cho, biếu, tặng không thu tiền".
-
Giá tính thuế GTGT được xác định theo giá bán của hàng hóa, dịch vụ cùng loại hoặc tương đương trên thị trường tại thời điểm phát sinh việc tặng quà (không phải giá vốn doanh nghiệp đã mua vào).
-
Kê khai thuế GTGT đầu ra theo thuế suất áp dụng cho loại hàng hóa đem tặng.
Hạch toán tại thời điểm xuất hóa đơn tặng quà (giả sử giá tính thuế tương đương là 12.000.000 đồng, thuế suất 10%):
-
Nợ TK 641/642: 1.200.000 đồng (số thuế GTGT đầu ra phải nộp, được tính vào chi phí)
-
Có TK 3331: 1.200.000 đồng
Việc bỏ sót bước xuất hóa đơn đầu ra là nguyên nhân phổ biến khiến doanh nghiệp bị truy thu thuế và phạt hành chính khi cơ quan thuế thanh tra, kiểm tra hồ sơ tặng quà.
Bước 4: Thanh toán và lưu giữ chứng từ thanh toán đúng quy định
Với các khoản chi mua hàng hóa, dịch vụ có giá trị từ một ngưỡng nhất định trở lên, doanh nghiệp cần thanh toán không dùng tiền mặt (chuyển khoản ngân hàng, thẻ...) để hóa đơn đầu vào đủ điều kiện khấu trừ thuế GTGT và tính vào chi phí hợp lệ. Ngưỡng cụ thể đã có điều chỉnh trong các quy định thuế mới ban hành gần đây, vì vậy doanh nghiệp nên kiểm tra ngưỡng áp dụng hiện hành tại thời điểm phát sinh giao dịch thay vì áp dụng máy móc theo các mốc cũ.
Một số lưu ý chung khi thanh toán:
-
Thanh toán tiền mặt vượt ngưỡng quy định sẽ không được tính vào chi phí hợp lệ và không được khấu trừ thuế GTGT đầu vào.
-
Lưu giữ đầy đủ chứng từ thanh toán: phiếu chi, biên lai chuyển khoản, sao kê ngân hàng.
-
Có thể dùng thêm thẻ tín dụng, thẻ ghi nợ doanh nghiệp tùy theo quy định nội bộ.
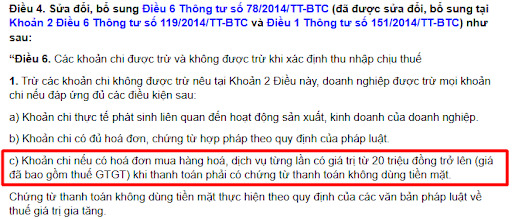
Thanh toán và lưu trữ đúng quy định
Bước 5: Lưu trữ đầy đủ hồ sơ làm căn cứ cho kiểm tra, quyết toán
Hồ sơ đầy đủ, khoa học là nền tảng để doanh nghiệp bảo vệ chi phí quà tặng khách hàng khi bị kiểm tra, thanh tra thuế. Danh sách hồ sơ cần lưu:
-
Hóa đơn GTGT đầu vào khi mua quà tặng
-
Hóa đơn đầu ra xuất khi tặng quà cho khách hàng
-
Phiếu mua hàng, phiếu nhập kho (nếu có)
-
Phiếu chi, chứng từ thanh toán
-
Danh sách khách hàng nhận quà kèm xác nhận (nếu có), để chứng minh mục đích phục vụ hoạt động kinh doanh
Việc lưu trữ cần đảm bảo dễ tra cứu khi có yêu cầu từ cơ quan thuế và tuân thủ đúng thời hạn lưu trữ theo Luật Kế toán và Luật Quản lý thuế hiện hành.
Các tài khoản kế toán liên quan
-
TK 641/642 - Chi phí bán hàng/Chi phí quản lý doanh nghiệp: ghi nhận giá trị quà tặng chưa thuế và thuế GTGT đầu ra khi xuất hóa đơn tặng quà.
-
TK 133 - Thuế GTGT được khấu trừ: ghi nhận thuế GTGT đầu vào khi mua quà tặng (nếu đủ điều kiện khấu trừ).
-
TK 3331 - Thuế GTGT phải nộp: ghi nhận thuế GTGT đầu ra khi xuất hóa đơn tặng quà cho khách hàng.
-
TK 111/112 - Tiền mặt/Tiền gửi ngân hàng: ghi nhận việc chi tiền mua quà tặng.
Các sai sót thường gặp khi hạch toán quà tặng khách hàng
-
Không xuất hóa đơn đầu ra khi tặng quà: đây là sai sót nghiêm trọng và phổ biến nhất, dễ bị truy thu thuế và phạt khi kiểm tra.
-
Thiếu hóa đơn đầu vào hoặc hóa đơn không hợp lệ.
-
Ghi sai tài khoản kế toán, ví dụ ghi nhầm vào chi phí khác không liên quan hoạt động kinh doanh.
-
Không phân biệt quà tặng khách hàng với quà tặng nhân viên, dẫn đến xử lý sai nghĩa vụ thuế thu nhập cá nhân liên quan.
-
Thanh toán tiền mặt vượt ngưỡng quy định, làm mất quyền khấu trừ thuế GTGT đầu vào.
-
Lưu trữ chứng từ không đầy đủ, gây khó khăn khi giải trình với cơ quan thuế.
Giải pháp hạn chế sai sót: xây dựng quy trình kiểm soát nội bộ từ khâu mua hàng đến xuất hóa đơn tặng quà, sử dụng phần mềm kế toán có nhắc lịch xuất hóa đơn cho hàng biếu tặng, và cập nhật thường xuyên văn bản pháp luật thuế mới vì đây là lĩnh vực có tần suất điều chỉnh khá cao.
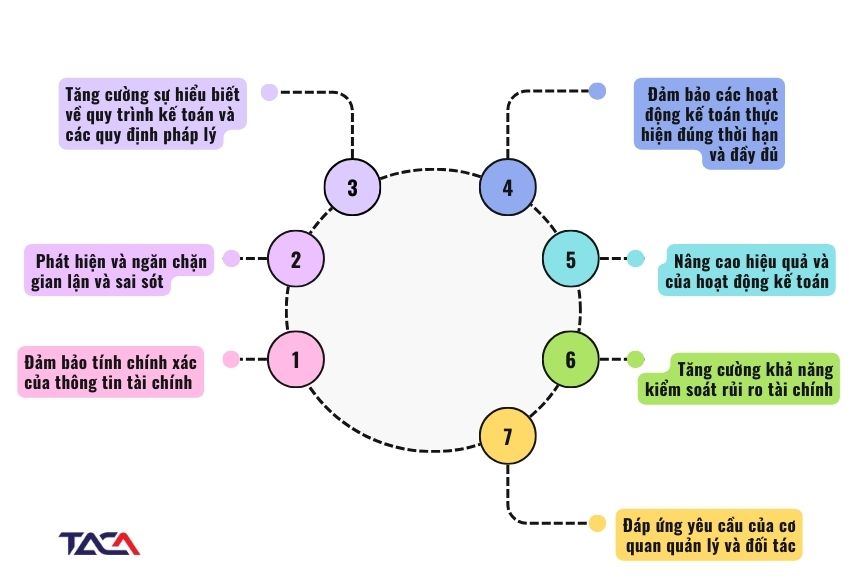
Qua 5 bước hướng dẫn hạch toán quà tặng khách hàng ở trên, đặc biệt là bước xuất hóa đơn đầu ra thường bị bỏ sót, hy vọng doanh nghiệp có thể xây dựng quy trình xử lý chặt chẽ hơn từ khâu mua hàng đến lưu trữ hồ sơ. Vì đây là lĩnh vực có nhiều thay đổi, doanh nghiệp nên thường xuyên cập nhật văn bản pháp luật mới hoặc làm việc với chuyên gia kế toán, thuế để đảm bảo tuân thủ đúng quy định tại thời điểm phát sinh giao dịch.


