


Hướng dẫn cách xuất hóa đơn quà tặng Tết cho khách hàng đúng quy định
Mỗi dịp cuối năm, doanh nghiệp thường triển khai các chương trình tặng quà Tết nhằm tri ân khách hàng và duy trì mối quan hệ hợp tác. Tuy nhiên, bên cạnh việc lựa chọn quà tặng, bộ phận kế toán cần quan tâm đến cách xuất hóa đơn quà tặng Tết cho khách hàng để bảo đảm tuân thủ quy định về hóa đơn và thuế. Vậy quà Tết biếu tặng khách hàng có phải xuất hóa đơn không? Thời điểm lập hóa đơn là khi nào và cần ghi những nội dung gì? Bài viết dưới đây sẽ hướng dẫn từng trường hợp để doanh nghiệp chủ động chuẩn bị hồ sơ và hạn chế sai sót.
Quà Tết tặng khách hàng có phải xuất hóa đơn không?
CÓ. Doanh nghiệp phải lập hóa đơn khi sử dụng hàng hóa, dịch vụ để biếu, tặng khách hàng, kể cả trường hợp người nhận không phải thanh toán. Quy định này áp dụng với cả hàng hóa doanh nghiệp mua từ nhà cung cấp bên ngoài và hàng hóa do doanh nghiệp tự sản xuất.
Căn cứ khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, người bán phải lập hóa đơn trong các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu và hàng hóa, dịch vụ dùng để cho, biếu, tặng.
Như vậy, nếu doanh nghiệp mua giỏ quà Tết, thiết bị gia dụng, bánh kẹo hoặc các sản phẩm khác để tặng khách hàng dịp cuối năm thì vẫn phải thực hiện lập hóa đơn theo quy định.
Hướng dẫn cách xuất hóa đơn quà tặng Tết cho khách hàng
Để thực hiện đúng quy trình, doanh nghiệp cần xác định giá trị quà tặng, thời điểm lập hóa đơn và các thông tin cần thể hiện trên hóa đơn. Dưới đây là những bước quan trọng bộ phận kế toán cần lưu ý.
Bước 1: Xác định giá tính thuế GTGT của quà tặng
Khi xuất hóa đơn hàng hóa biếu tặng, doanh nghiệp không được mặc định giá trị quà tặng bằng 0 chỉ vì khách hàng không phải thanh toán.
Đối với hàng hóa, dịch vụ dùng để biếu tặng thông thường, giá tính thuế GTGT được xác định theo giá bán của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu tặng, theo quy định về giá tính thuế GTGT.
Ví dụ, doanh nghiệp mua một thiết bị gia dụng để tặng khách hàng dịp Tết. Tại thời điểm tặng, giá bán của sản phẩm cùng loại hoặc tương đương trên thị trường là 1.500.000 đồng. Doanh nghiệp cần căn cứ giá tính thuế phù hợp để lập hóa đơn, thay vì ghi đơn giá bằng 0 đồng.
Khi xác định giá tính thuế, kế toán nên lưu ý:
-
Đối chiếu giá bán của sản phẩm cùng loại hoặc tương đương tại thời điểm tặng.
-
Xác định đúng thuế suất GTGT áp dụng cho từng mặt hàng.
-
Lưu lại tài liệu thể hiện căn cứ xác định giá tính thuế.
-
Phân biệt quà biếu tặng thông thường với hàng hóa khuyến mại đáp ứng điều kiện pháp luật.

Bước 2: Xác định thời điểm lập hóa đơn quà tặng
Theo Điều 9 Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP, thời điểm lập hóa đơn đối với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc đã thu được tiền hay chưa.
Đối với quà Tết biếu tặng khách hàng, doanh nghiệp cần căn cứ vào thời điểm thực tế chuyển giao hàng hóa cho người nhận để lập hóa đơn.
Ví dụ:
-
Ngày 10/01/2027: Doanh nghiệp mua 100 phần quà Tết và nhập kho.
-
Ngày 15/01/2027: Doanh nghiệp bắt đầu giao quà cho khách hàng.
-
Ngày 15/01/2027: Doanh nghiệp thực hiện lập hóa đơn đối với số quà đã được chuyển giao theo quy định.
Như vậy, thời điểm mua quà và nhập kho không đồng nghĩa với thời điểm phải lập hóa đơn biếu tặng. Kế toán cần theo dõi thời điểm xuất quà thực tế để tránh lập hóa đơn sai thời điểm.
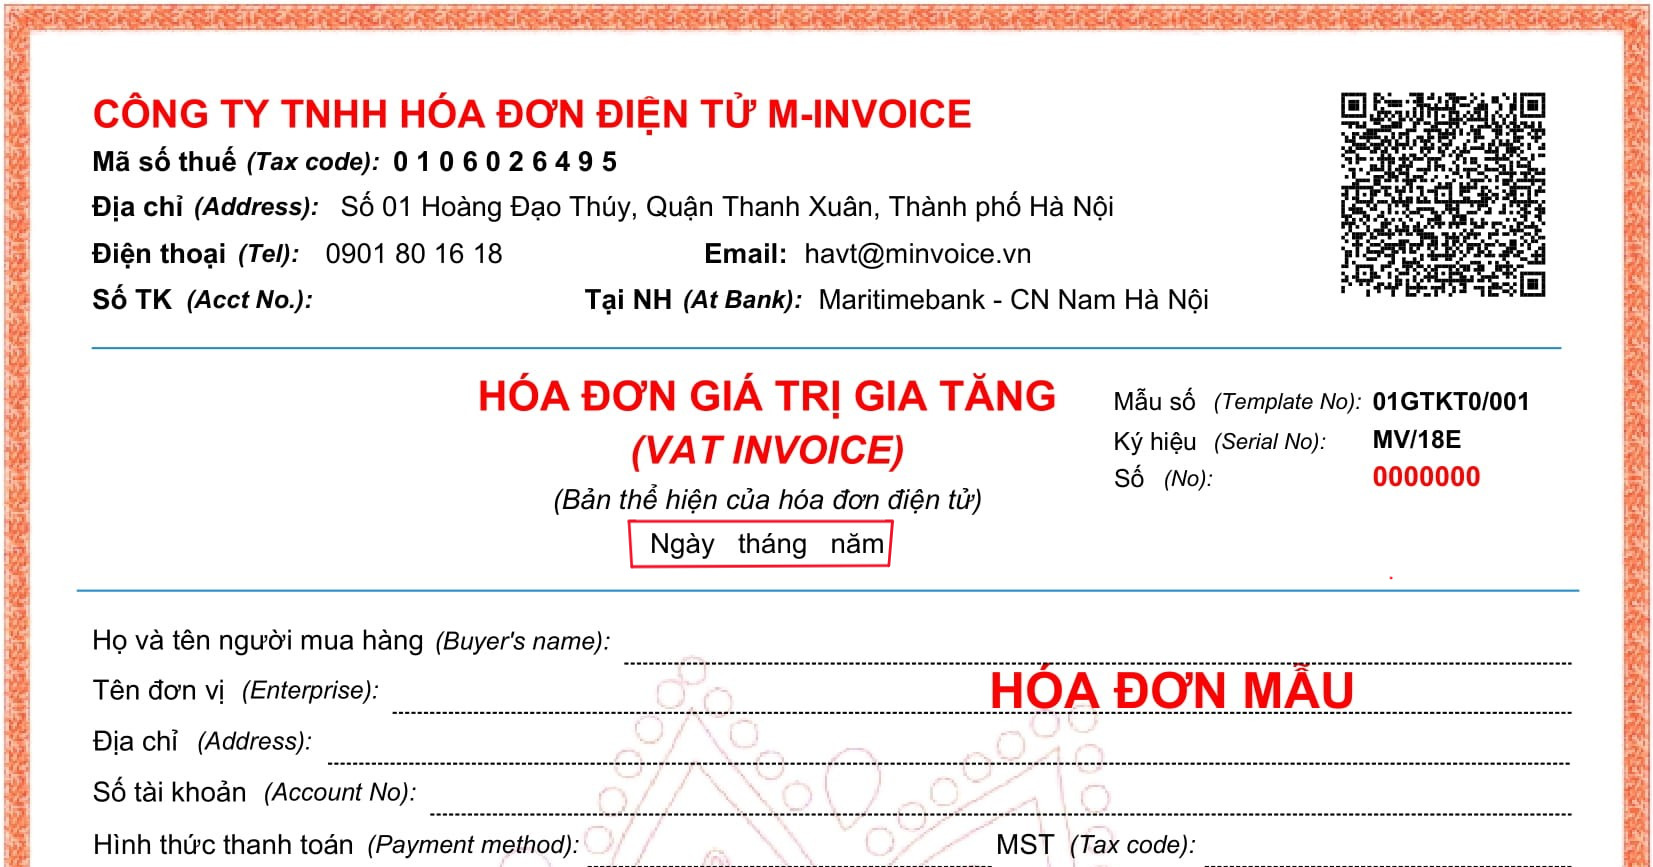
Mẫu hóa đơn giá trị gia tăng xác định thời điểm lập hóa đơn
Bước 3: Xác định các nội dung cần có trên hóa đơn quà tặng Tết
Hóa đơn quà tặng cần thể hiện đầy đủ các thông tin theo quy định về hóa đơn, chứng từ. Đối với hàng hóa biếu tặng, doanh nghiệp nên ghi rõ bản chất giao dịch để thuận tiện cho việc đối chiếu và giải trình.
Các nội dung cần kiểm tra gồm:
|
Nội dung |
Cách thể hiện |
|
Thông tin người bán |
Tên doanh nghiệp, địa chỉ, mã số thuế |
|
Thông tin người nhận |
Thông tin khách hàng theo quy định và trường hợp giao dịch thực tế |
|
Tên hàng hóa |
Ghi rõ tên sản phẩm được sử dụng làm quà tặng |
|
Đơn vị tính, số lượng |
Ghi đúng đơn vị tính và số lượng quà đã trao |
|
Đơn giá |
Xác định theo giá tính thuế áp dụng |
|
Thành tiền |
Thể hiện giá trị hàng hóa biếu tặng |
|
Thuế suất và tiền thuế GTGT |
Ghi theo mức thuế suất áp dụng cho mặt hàng |
|
Tổng tiền thanh toán |
Thể hiện tổng giá trị trên hóa đơn, dù khách hàng không phải thanh toán |
Ví dụ, doanh nghiệp tặng khách hàng một máy xay sinh tố trong dịp Tết, nội dung hàng hóa có thể thể hiện như sau:
|
Chỉ tiêu |
Nội dung minh họa |
|
Tên hàng hóa |
Máy xay sinh tố cầm tay – Hàng biếu tặng khách hàng dịp Tết |
|
Đơn vị tính |
Chiếc |
|
Số lượng |
01 |
|
Đơn giá |
500.000 đồng |
|
Thành tiền |
500.000 đồng |
|
Thuế suất GTGT |
Theo quy định áp dụng cho mặt hàng |
|
Ghi chú |
Hàng biếu tặng không thu tiền |
Đây là ví dụ minh họa cách thể hiện thông tin, không phải mẫu hóa đơn pháp lý áp dụng cho mọi trường hợp. Doanh nghiệp cần căn cứ loại hóa đơn đang sử dụng và quy định hiện hành để lập chính xác.

Mẫu nội dung cần có trên hóa đơn
Có được xuất một hóa đơn tổng cho nhiều khách hàng không?
CÓ THỂ. Theo quy định được bổ sung tại Nghị định 70/2025/NĐ-CP, trường hợp hàng hóa, dịch vụ dùng để cho, biếu, tặng phù hợp với quy định pháp luật, doanh nghiệp được lập hóa đơn tổng giá trị hàng hóa biếu tặng kèm theo danh sách chi tiết.
Trong trường hợp này, hóa đơn cần ghi rõ nội dung kèm theo bảng kê theo quy định. Bảng kê phải có những thông tin cần thiết như:
-
Tên, mã số thuế và địa chỉ của người bán.
-
Tên hàng hóa, dịch vụ được biếu tặng.
-
Số lượng, đơn giá và thành tiền.
-
Ngày lập bảng kê.
-
Tên và chữ ký của người lập bảng kê.
-
Các chỉ tiêu về thuế suất và tiền thuế GTGT nếu thuộc trường hợp phải thể hiện.
Doanh nghiệp cần lưu giữ hồ sơ liên quan đến hoạt động biếu tặng và chịu trách nhiệm về tính chính xác của thông tin giao dịch. Nếu khách hàng yêu cầu lấy hóa đơn theo từng giao dịch thì doanh nghiệp phải lập hóa đơn giao cho khách hàng theo quy định.
Đây là điểm đáng lưu ý đối với doanh nghiệp triển khai chương trình tặng hàng trăm hoặc hàng nghìn phần quà dịp Tết, bởi việc lập hóa đơn tổng kèm bảng kê có thể giúp giảm khối lượng thao tác nhưng vẫn cần bảo đảm đầy đủ hồ sơ.
Hồ sơ chứng từ cần chuẩn bị khi tặng quà Tết cho khách hàng
Ngoài hóa đơn đầu ra khi biếu tặng, doanh nghiệp cần lưu giữ chứng từ liên quan để chứng minh khoản chi có thực tế phát sinh và phục vụ hoạt động sản xuất, kinh doanh.
Một bộ hồ sơ nên được chuẩn bị theo từng chương trình tặng quà, bao gồm:
|
Chứng từ |
Mục đích |
|
Kế hoạch hoặc quyết định tặng quà |
Thể hiện mục đích và nội dung chương trình |
|
Hợp đồng hoặc đơn đặt hàng |
Ghi nhận giao dịch mua quà từ nhà cung cấp |
|
Hóa đơn mua hàng đầu vào |
Chứng minh nguồn gốc và giá trị hàng hóa |
|
Chứng từ thanh toán |
Chứng minh việc thanh toán cho nhà cung cấp |
|
Phiếu xuất kho |
Theo dõi số lượng hàng hóa xuất tặng |
|
Danh sách khách hàng nhận quà |
Xác nhận đối tượng và số lượng quà được trao |
|
Biên bản bàn giao hoặc xác nhận giao nhận |
Chứng minh việc chuyển giao quà tặng |
|
Hóa đơn đầu ra |
Ghi nhận hàng hóa được sử dụng để biếu tặng |
Tùy quy mô và cách thức tổ chức, doanh nghiệp có thể bổ sung hình ảnh bàn giao, chứng từ vận chuyển hoặc tài liệu xác nhận của đơn vị nhận quà.
Đối với các chương trình tặng quà có số lượng lớn, việc lập danh sách theo từng khách hàng, địa chỉ giao nhận và số lượng sản phẩm sẽ giúp bộ phận kế toán dễ dàng đối chiếu giữa hàng hóa xuất kho, hóa đơn và thực tế bàn giao.
Những lưu ý về thuế khi xuất hóa đơn quà tặng Tết cho khách hàng
Việc lập hóa đơn mới chỉ là một phần trong quy trình xử lý quà tặng. Doanh nghiệp cũng cần xem xét các vấn đề liên quan đến thuế GTGT đầu vào, thuế GTGT đầu ra và chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
Thuế GTGT đầu ra đối với quà biếu tặng
Đối với hàng hóa biếu tặng thông thường, doanh nghiệp phải lập hóa đơn và kê khai thuế GTGT đầu ra theo quy định. Giá tính thuế được xác định theo giá bán của hàng hóa cùng loại hoặc tương đương tại thời điểm biếu tặng.
Không nên tự ý ghi giá trị bằng 0 đồng hoặc bỏ qua phần thuế GTGT chỉ vì chương trình không thu tiền từ khách hàng.
Trường hợp hàng hóa được tặng theo chương trình khuyến mại hợp lệ, doanh nghiệp cần xác định đúng điều kiện áp dụng và thực hiện theo quy định riêng đối với hoạt động khuyến mại.
Thuế GTGT đầu vào khi mua quà tặng
Thuế GTGT đầu vào của hàng hóa mua để làm quà tặng có thể được xem xét khấu trừ nếu doanh nghiệp đáp ứng các điều kiện theo quy định pháp luật về thuế GTGT.
Các yếu tố cần kiểm tra gồm:
-
Hàng hóa phục vụ hoạt động sản xuất, kinh doanh chịu thuế GTGT.
-
Có hóa đơn, chứng từ hợp pháp.
-
Đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt theo quy định hiện hành.
Đặc biệt, từ ngày 01/07/2025, Luật Thuế GTGT 2024 và văn bản hướng dẫn có quy định về điều kiện chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào. Doanh nghiệp cần kiểm tra ngưỡng và điều kiện áp dụng tại thời điểm phát sinh giao dịch trước khi kê khai khấu trừ.

Mẫu hóa đơn thuế GTGT
Xuất hóa đơn quà tặng Tết cho khách hàng cần được thực hiện đúng thời điểm, đúng giá tính thuế và đầy đủ nội dung theo quy định về hóa đơn, chứng từ. Bên cạnh hóa đơn đầu ra, doanh nghiệp nên chuẩn bị hóa đơn mua vào, chứng từ thanh toán, phiếu xuất kho và danh sách khách hàng nhận quà để hoàn thiện hồ sơ. Đặc biệt, cần phân biệt quà biếu tặng thông thường với hàng hóa khuyến mại để áp dụng đúng cách xử lý thuế. Nếu doanh nghiệp đang chuẩn bị chương trình quà Tết, hãy chủ động thống nhất danh mục sản phẩm, số lượng và kế hoạch giao nhận với nhà cung cấp ngay từ đầu để bộ phận kế toán có đủ căn cứ xử lý.


